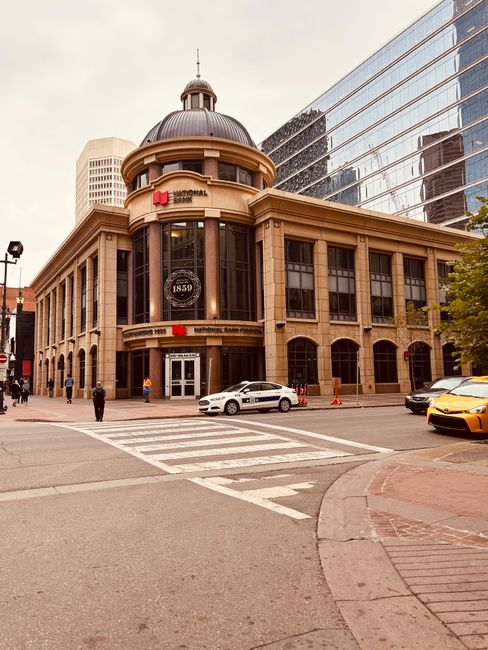
カナダの銀行規制当局、経済融資を支援するために資本バッファーを調整
金融監督庁が大手銀行の資本準備要件を引き下げ、融資活動の活性化を促す。
PENN Explainer
Hear this story explained in 90 seconds.
カナダの主要な銀行規制当局である金融監督庁(OSFI)は、国家経済の流動性を高めるため、2026年6月19日に大幅な政策転換を発表した。規制当局は、国内の最大手銀行6行が予備として保持しなければならない資本クッションを引き下げることを決定した。この動きにより、約740億ドルの超過資本が開放され、より広範な金融システムで使用される可能性がある。この決定は、市場環境が変化する中で、銀行が融資活動をサポートするための柔軟性を高めることを目的としている。
要件を引き下げることで、規制当局は資本が国内の企業や家庭に確実に利用可能な状態であることを目指している。大手金融機関に適用される「国内安定化バッファー」は、銀行が経済的ストレスに対して強固であり続けることを確認するために定期的に見直されている。バッファーは通常、安定性を維持するために調整されるが、この最新の引き下げは、銀行がより積極的に資本を展開することを奨励するための戦略的な取り組みを示唆している。規制当局は、これらの機関が新たに使用可能となった資金をどのように活用するかを監視すると示唆している。
アナリストは、この資本が住宅ローン融資、商業信用、またはその他の企業活動に向けられるかどうかを注意深く見守っている。この政策変更のタイミングは、無保険の住宅ローン市場における顕著な増加と重なっている。最近のデータでは、無保険の住宅ローン資金は2026年4月時点で前年比40%以上増加したことが示されている。無保険の融資が新規の住宅ローン活動の大部分を占めるようになった今、銀行セクターは独特の圧力に直面している。
世帯は現在、以前よりも高い金利での住宅ローン更新のサイクルを経験している。規制当局は、こうした圧力にもかかわらず、大手銀行の資本状況は潜在的な財務ストレスを吸収するのに十分強固であると主張している。この評価が、より柔軟な資本環境を許可するという決定を裏付けている。政府はまた、住宅所有者や初めて購入する人々を支援するために、過去2年間で様々な住宅ローン改革を実施してきた。
これらの措置には、償還期間の調整や、住宅ローンの切り替えに対する特定の資格利率要件の撤廃が含まれる。これらの総合的な努力は、財務の安定性と信用供与の必要性とのバランスを取るための、より広範な戦略を反映している。今後の展開は、銀行がリスク管理と融資ポートフォリオを拡大する機会とのバランスをどのように取るかによって決まるだろう。
Ask the Author
Subscribers can ask the journalist a question about this story. Subscribe to ask.
中立性の注記
Auto-harvested from global news wires and presented neutrally by PENN.
to vote
Comments
No comments yet — be the first to share your thoughts.