Regulador Bancário do Canadá Ajusta Requisitos de Capital para Estimular Empréstimos Económicos
O Gabinete do Superintendente de Instituições Financeiras reduz o amortecedor de estabilidade doméstica para aumentar a capacidade de empréstimo dos principais bancos.
PENN Explainer
Hear this story explained in 90 seconds.
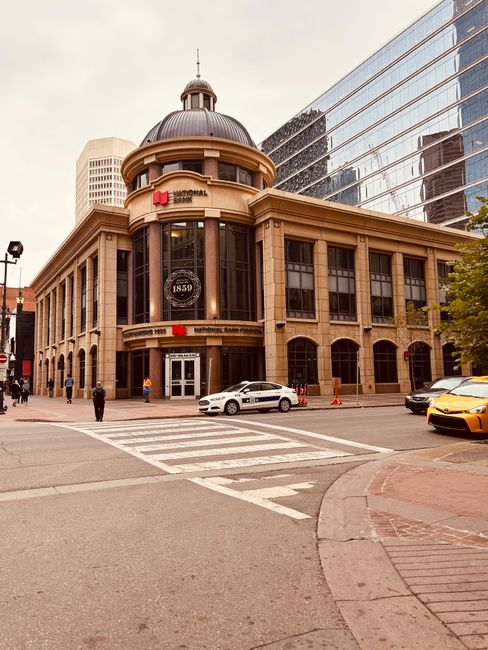
O principal regulador bancário do Canadá, o Gabinete do Superintendente de Instituições Financeiras (OSFI), implementou uma mudança significativa nos requisitos de capital para os seis maiores bancos da nação. Numa medida anunciada em junho de 2026, o regulador baixou o amortecedor de estabilidade doméstica em 50 pontos base para 3%. Este ajuste marca a primeira alteração a estes requisitos desde junho de 2023 e destina-se a fornecer aos bancos maior flexibilidade para aumentar os empréstimos em toda a economia. O amortecedor atua como uma rede de segurança financeira, garantindo que os credores mantêm capital suficiente para absorver potenciais perdas durante crises económicas.
Ao reduzir este requisito, o OSFI libertou efetivamente capital que os bancos podem agora implementar em vários setores. O regulador indicou que esta mudança de política poderia permitir aos seis principais bancos aumentar os seus ativos totais ponderados pelo risco em aproximadamente 673 mil milhões de dólares. O objetivo declarado é encorajar os bancos a apoiar iniciativas domésticas, incluindo investimentos em inteligência artificial, infraestruturas críticas e gastos com defesa nacional. Esta decisão reflete um esforço estratégico do regulador para equilibrar a estabilidade financeira com a necessidade de crescimento económico.
Embora a mudança forneça aos bancos mais poder de empréstimo, o destino final destes fundos permanece um assunto de observação da indústria. Analistas financeiros estão a observar de perto se os bancos priorizarão empréstimos hipotecários, crédito comercial ou outras atividades corporativas como recompras de ações. A implementação deste capital revelará provavelmente as prioridades estratégicas das maiores instituições financeiras do Canadá nos próximos meses. A medida do regulador surge num momento em que o mercado hipotecário não segurado já viu um crescimento substancial, com os fundos hipotecários residenciais não segurados a subirem mais de 40% ano após ano em abril de 2026.
Para além dos requisitos de capital, o OSFI tem vindo a refinar ativamente a sua supervisão do panorama de empréstimos mais amplo. O regulador emitiu recentemente novas orientações relativas a produtos de empréstimos garantidos por imobiliário inovadores para abordar riscos associados a dívida persistente do consumidor. Jamey Hubbs, o Vice-Superintendente de Inovação de Política, Assuntos de Partes Interessadas, Estratégia, Risco e Governação no OSFI, notou que estes esclarecimentos são essenciais para proteger tanto mutuários quanto credores de choques financeiros negativos. Este foco nos empréstimos imobiliários permanece uma prioridade máxima para a agência à medida que monitoriza as vulnerabilidades do mercado.
O OSFI também expressou preocupações em relação à influência crescente de credores não bancários, tais como fundos de cobertura, no setor financeiro canadiano. O regulador identificou a exposição a estas empresas menos regulamentadas como um risco primário, avisando que a concorrência pode levar a termos de empréstimo mais arriscados e transparência reduzida. Ao manter uma postura vigilante sobre estas dinâmicas de mercado, a agência visa evitar o transbordo de riscos do mercado de crédito privado para o sistema bancário tradicional. Estes esforços são parte de uma estratégia mais ampla para garantir a resiliência a longo prazo da infraestrutura financeira do Canadá.
Para além destas mudanças regulatórias, o governo introduziu mudanças de política para ajudar os compradores de casas em mercados de preços elevados. A partir de dezembro de 2024, o limite de preço de compra para hipotecas seguradas foi aumentado para 1,5 milhões de dólares, permitindo que mais canadianos se qualifiquem para seguro com um pagamento inicial inferior a 20%. Além disso, compradores de primeira casa e aqueles que adquirem novas construções podem agora aceder a amortizações de 30 anos, uma extensão do máximo anterior de 25 anos. Estas medidas são concebidas para melhorar o poder de compra em cidades como Vancouver e Toronto onde os custos de habitação permanecem elevados.
Para simplificar ainda mais a indústria, o OSFI também está a reformular o seu quadro de aprovações para recém-chegados financeiros. Esta iniciativa visa encurtar o tempo necessário para que empresas fintech e outros novos participantes recebam aprovação regulatória para operar no espaço de empréstimos. Observadores da indústria sugerem que esta modernização poderia remodelar o panorama competitivo para corretores hipotecários e os seus clientes ao promover um ecossistema mais eficiente. O foco do regulador em encurtar as janelas de resposta alinha-se com esforços internacionais para melhorar a rapidez e clareza da supervisão financeira.
Apesar destes esforços para expandir o acesso e a flexibilidade, o regulador continua a aplicar padrões de qualificação rigorosos para evitar dívida excessiva das famílias. O teste de stress hipotecário, que foi introduzido em 2018, permanece um pilar da política de empréstimos canadiana. Embora o OSFI tenha relaxado recentemente regras para proprietários que mudam de credor sem alterar os termos do seu empréstimo, o requisito central de provar acessibilidade permanece em vigor. Esta abordagem dupla de encorajar empréstimos enquanto mantém padrões de qualificação rigorosos destaca o mandato complexo do regulador.
Olhando para o futuro, o impacto destas mudanças de política dependerá de como as instituições financeiras navegam no ambiente económico em evolução. À medida que conflitos globais e flutuações de preços de mercadorias continuam a influenciar o comércio, a estabilidade dos mercados de habitação e hipotecários permanece uma preocupação central para os decisores políticos. O OSFI sinalizou que continuará a monitorizar estes riscos de perto para garantir que o sistema financeiro permaneça robusto. Os ajustes contínuos aos amortecedores de capital e regras de empréstimo representam uma tentativa proativa de gerir estas pressões enquanto apoia os objetivos económicos nacionais.
Ask the Author
Subscribers can ask the journalist a question about this story. Subscribe to ask.
Nota de neutralidade
Auto-harvested from global news wires and presented neutrally by PENN.
to vote
Comments
No comments yet — be the first to share your thoughts.