カナダ、住宅ローンの更新と持ち家促進に向けた抜本的な改革を実施
新たな連邦規制により、住宅ローンの借り換え時のストレスチェック要件が撤廃され、償還期間の延長が認められる。

PENN Explainer
Hear this story explained in 90 seconds.
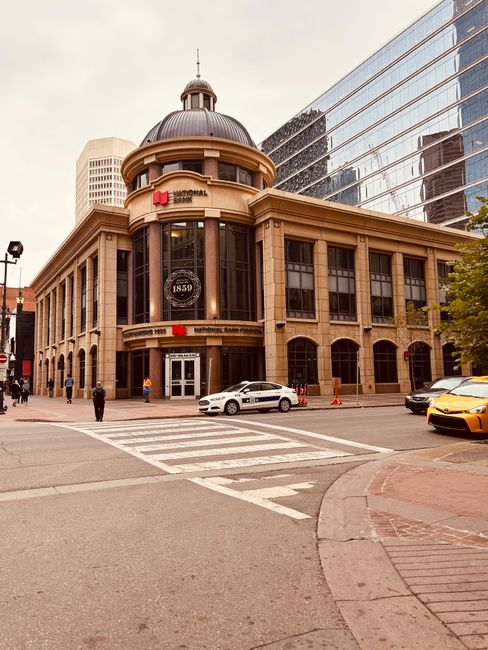
カナダ政府および金融機関監督局(OSFI)は、国家住宅ローン規制に主要な変更を導入した。2024年後半に全面施行されたこれらの更新は、住宅所有者の柔軟性を高め、住宅市場へのアクセスを改善することを目的としている。今回の改革は、住宅ローン更新の際に金融機関を変更することが困難であるという長年の懸念に対処するものである。規制当局は、特定の障壁を取り除くことで、消費者にとってより競争の激しい貸付環境を促進したいと考えている。
これらの調整は、ここ数十年で最も重要なカナダの住宅ローン政策の転換を表している。新政策の中心は、無保険の住宅ローン更新に対する「ストレスチェック」として知られる最低審査金利の撤廃である。これまで、期間終了時に別の金融機関への借り換えを希望する借り手は、しばしば厳しいストレスチェックの条件の下で再審査を受ける必要があった。この要件は、借り手を既存の金融機関に縛り付け、より良い金利を選択する能力を制限することが多かった。
金融機関監督局は、この審査を単純な借り換えに適用しても、借り手にとって有意義な保護にはならないと結論付けた。連邦政府は、2024年12月16日付で、自国の住宅ローン保険規則をこの決定に合わせて調整した。この変更は、借り手が連邦規制下の金融機関から別の金融機関へ移行する低比率住宅ローンに適用される。対象となるには、当初の住宅ローンが最初に組成された時点で、最低審査金利に基づいて評価されていた必要がある。
これにより、免除の対象は、連邦の引受基準を満たす能力を既に証明している借り手に限定されることになる。更新規則に加え、政府は30年償還の住宅ローンへのアクセスも拡大した。2024年12月15日から、この長期償還がすべての初回住宅購入者および新築住宅購入者に対して利用可能となった。それ以前、ほとんどの保険付き住宅ローンの最大償還期間は25年に制限されていた。
償還期間を延長することで、住宅所有者は月々の住宅ローン返済額を減らすことができ、全体的な支払い能力の向上に役立つ。これらの措置は、変動する金利やインフレに直面するカナダ人を支援するための、より広範な取り組みの一環である。政府はまた、2023年に、経済的苦境にある借り手にさらなる救済を提供するために「カナダ住宅ローン憲章」を導入した。この憲章は、住宅ローン返済に苦しむ人々に対して銀行が個別の支援を提供することを期待する内容となっている。
これらの統合的な取り組みは、新規購入者と既存の住宅所有者の双方に対して、より多くの選択肢を提供する方向への転換を反映している。業界の専門家は、借り手が借り換えの自由度を高めるにつれて、これらの改革が金融機関間の競争を激化させる可能性が高いと指摘している。変更によって柔軟性は高まるものの、金融システムの安定性を維持する枠組みの中に留まっている。金融機関監督局は、これらの規則が銀行のポートフォリオや市場全体の健全性に与える影響を継続的に監視している。経済情勢が変化し、新しいデータが利用可能になるにつれて、将来的な調整が検討される可能性がある。
Ask the Author
Subscribers can ask the journalist a question about this story. Subscribe to ask.
中立性の注記
Auto-harvested from global news wires and presented neutrally by PENN.
to vote
Comments
No comments yet — be the first to share your thoughts.